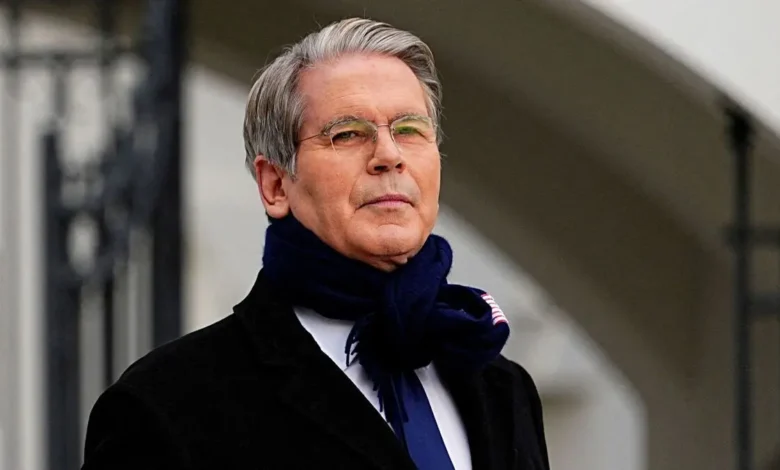
اصطدمت محاولات وزير الخزانة الأميركي سكوت بيسنت لخفض تكاليف الاقتراض بقوى سوقية أعمق مما تستطيع الحكومة السيطرة عليه، بعدما فشلت أحدث تدخلاته في سوق السندات في إحداث تأثير مستدام على العوائد طويلة الأجل.
وأعلن بيسنت الأسبوع الماضي خطة لإعادة شراء شريحة من الديون الأميركية طويلة الأجل مقابل زيادة إصدار السندات قصيرة الأجل، فيما وصفه بـ"التواء الخزانة" (Treasury Twist)، في إشارة إلى سياسة استخدمها الاحتياطي الفيدرالي في ستينيات القرن الماضي للتأثير على منحنى العائد.
وأدت الخطة إلى تراجع مؤقت في عوائد السندات طويلة الأجل، لكن هذا الأثر سرعان ما تبخر، ليغلق العائد على سندات الخزانة الأميركية لأجل 10 سنوات عند 4.73% بنهاية الأسبوع، بالقرب من أعلى مستوياته منذ تولي بيسنت منصبه.
وكشفت هذه التحركات عن تحديات أكبر تواجه جهود الإدارة الأميركية لخفض العوائد قبل انتخابات التجديد النصفي في نوفمبر، في ظل عوامل ضاغطة تشمل تضخم مستويات الدين العام، وارتفاع إصدارات الشركات، وتسارع الاستثمارات المرتبطة بالذكاء الاصطناعي، فضلاً عن تجدد الضغوط التضخمية بعد اضطرابات أسواق الطاقة الناتجة عن الحرب مع إيران.
وقال مؤسس شركة "Satori Insights"، مات كينغ، إن أي تراجع مستدام في العوائد طويلة الأجل يتطلب عوامل لا ترغب الإدارة الأميركية في رؤيتها، مثل انكماش العجز المالي أو هبوط أسواق الأسهم أو تباطؤ الإنفاق الضخم على الذكاء الاصطناعي.
كما أظهر تقرير لبنك جي بي مورغان أن سيولة سوق السندات تحسنت بشكل ملحوظ خلال العام الجاري، ما يضعف الحجة القائلة إن التدخلات الأخيرة ضرورية لمعالجة اختلالات السوق.
وربط بيسنت بين صعود العوائد والطفرة الاستثمارية في الذكاء الاصطناعي، مشيراً إلى أن شركات التكنولوجيا العملاقة تقترض بكثافة لتمويل مراكز البيانات والبنية التحتية الرقمية. وكانت شركة ألفابت قد طرحت هذا الشهر سندات تمتد آجالها إلى 40 عاماً.
واعتبر وزير الخزانة أن هذه الاستثمارات ستدعم النمو الاقتصادي مستقبلاً دون تأجيج التضخم، لكنها في الوقت الراهن تخلق منافسة مباشرة مع الحكومة الأميركية على جذب رؤوس الأموال، ما يرفع تكلفة التمويل على الطرفين.
وأثارت تدخلات بيسنت في سوق السندات نقاشاً بين المستثمرين حول ظهور ما يعرف بـ"دعم بيسنت" للسوق، في تشبيه بمفهوم "Greenspan Put" الذي ارتبط سابقاً بتدخلات رئيس الاحتياطي الفيدرالي الأسبق آلان غرينسبان لحماية الأسواق. لكن العديد من المستثمرين شككوا في قدرة وزير الخزانة على التأثير في العوائد بالقوة نفسها.
ودافع بيسنت عن سياسات الإدارة، معتبراً أن الأسواق تبني توقعاتها على "معلومات خاطئة" بشأن العجز المالي الأميركي، متعهداً بالتركيز على برنامج الرئيس دونالد ترامب لضبط المالية العامة.
لكن محللين يرون أن خيارات الإدارة محدودة. فتكلفة خدمة الدين الأميركي تجاوزت بالفعل تريليون دولار سنوياً، فيما تواصل برامج الضمان الاجتماعي والرعاية الصحية دفع العجز المالي إلى نحو 6% من الناتج المحلي الإجمالي خلال العام الجاري.
وكتبت كبيرة الاستراتيجيين في Evercore ISI، سارة بيانكي، أن الإدارة الأميركية لن تتمكن واقعياً من تنفيذ إجراءات جوهرية كفيلة بخفض العجز في المدى القريب، خصوصاً مع الحساسية السياسية المرتبطة ببرامج الإنفاق الاجتماعي.
وأعادت خطوات بيسنت الأخيرة إلى الأذهان سياسات إصدار الديون التي كانت تتبعها وزيرة الخزانة السابقة جانيت يلين، وهي السياسات التي انتقدها مراراً قبل توليه المنصب.
كما سلطت الضوء على تباين ضمني مع رئيس الاحتياطي الفيدرالي كيفن وارش، الذي لم يبد انزعاجاً من ارتفاع العوائد، معتبراً أن الأسواق قامت بالفعل بجزء كبير من التشديد المالي المطلوب لمواجهة التضخم.
ويترقب المستثمرون خطاب وارش المرتقب في ندوة جاكسون هول، بحثاً عن مؤشرات أوضح بشأن مسار السياسة النقدية، بعدما تعرض لانتقادات إثر مؤتمره الصحفي الأخير الذي فشل خلاله في تقديم مبررات مقنعة للإبقاء على أسعار الفائدة دون تغيير.
ويرى عدد من الخبراء أن عمليات إعادة شراء السندات لن تكون كافية لتغيير اتجاه السوق ما لم تترافق مع تدخل أكبر من جانب الاحتياطي الفيدرالي.
بدورها، قالت المسؤولة السابقة في جي بي مورغان وبريدج ووتر، ريبيكا باترسون، إن عمليات إعادة الشراء تمثل إشارة سياسية أكثر منها أداة فعالة، معتبرة أن التيسير الكمي عبر شراء السندات من قبل الاحتياطي الفيدرالي يظل الخيار الأكثر تأثيراً واستدامة لخفض العوائد.
غير أن هذا السيناريو يواجه عقبة كبيرة؛ إذ سبق لبيسنت أن انتقد برامج التيسير الكمي، فيما يعد وارش من أبرز معارضيها منذ سنوات.
وفي ظل غياب تحول جذري في مواقف صانعي السياسة، يبدو أن المستثمرين هم من يحددون اتجاه منحنى العائد حالياً. وقالت بريا ميسرا، مديرة المحافظ الاستثمارية في JPMorgan Asset Management، إن متانة الاقتصاد العالمي واشتداد المنافسة على رأس المال يبرران استمرار ارتفاع أسعار الفائدة والعوائد طويلة الأجل.
وأكدت شركة بيمكو لإدارة الاستثمارات أن ارتفاع عوائد السندات طويلة الأجل لا يزال يوفر فرصاً جذابة للمستثمرين ونقطة دخول مغرية على المدى الطويل، رغم تصاعد المخاطر المرتبطة بالدين الحكومي والتضخم.
وأوضحت الشركة أنها ترى السندات لا تزال جذابة وستسعى إلى زيادة مراكزها إذا واصلت العوائد ارتفاعها، مشيرة إلى أن العوائد المرتفعة توفر فرصاً أكبر لتحقيق الدخل، وهو ما يصب في نهاية المطاف في مصلحة المستثمرين.
كما لفتت "بيمكو" إلى أن التحفيز المالي الإضافي وارتفاع إصدارات الدين الحكومي قد يدفعان عوائد السندات إلى مستويات أعلى.
المصدر: العربية